
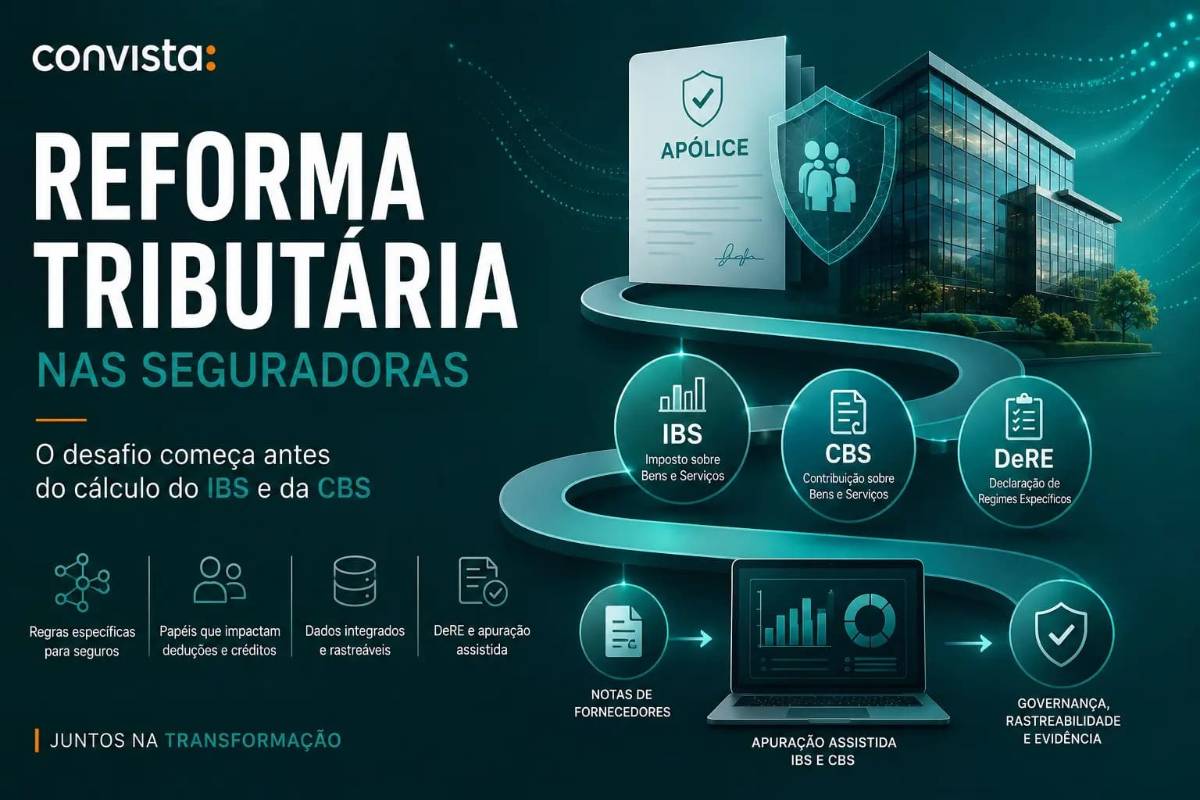
Fonte: Convista - Por Marcos Silva*. Imagem/Destaque: Convista.
Com IBS, CBS e DeRE, a adequação deixa de ser apenas fiscal e passa a exigir integração, governança e rastreabilidade da operação à apuração
Gestores de seguradoras, áreas fiscais e líderes de tecnologia: sua empresa consegue explicar como cada apólice, prêmio, indenização e nota de fornecedor chegará à apuração do IBS e da CBS?
Essa talvez seja uma das perguntas mais importantes da Reforma Tributária para o setor de seguros.
Porque, na prática, a mudança vai muito além de novas regras, alíquotas ou códigos de imposto. Para as seguradoras, a Reforma Tributária começa a se transformar em um projeto de processos, dados, integração e tecnologia.
Com a chegada do IBS, da CBS e da Declaração de Regimes Específicos (DeRE), não será suficiente calcular corretamente os tributos. Será necessário construir uma cadeia de informação capaz de explicar como cada valor chegou à apuração.
E esse é justamente o ponto mais complexo.
Em uma seguradora, os dados raramente estão concentrados em um único sistema. Eles percorrem apólices, faturamento, recebimentos, endossos, cancelamentos, sinistros, documentos de fornecedores e contabilização.
O desafio passa a ser conectar essas informações de forma que o Fiscal consiga apurar, a Contabilidade consiga explicar e os sistemas consigam sustentar cada valor.
Por que o impacto é especialmente relevante para seguradoras?
As operações de seguro integram o regime específico de serviços financeiros no novo modelo tributário.
De forma simplificada, a base de cálculo considera prêmios e outras receitas, descontadas as deduções admitidas para o setor. Entre elas podem estar as indenizações, cujo tratamento depende também da condição tributária do segurado.
Quando o segurado não está sujeito ao regime regular de IBS e CBS, determinadas indenizações efetivamente pagas podem ser deduzidas da base da seguradora. Quando o segurado está no regime regular, essa dedução não se aplica nas mesmas condições e a lógica passa a envolver o creditamento associado à contratação do seguro.
É justamente aí que uma questão aparentemente contratual ganha relevância tributária.
Quem contratou? Quem pagou? Quem adquiriu o serviço? Quem é o segurado? Quem recebe a indenização?
Em uma contratação direta, na qual uma mesma empresa contrata o seguro, paga o prêmio e figura como segurada, a relação é relativamente simples.
Mas nem sempre o mercado de seguros funciona dessa forma.
Quando os papéis dentro da apólice passam a importar para o tributo
Nos seguros coletivos, por exemplo, o estipulante pode contratar a cobertura em benefício de um grupo.
No seguro-garantia, o tomador contrata e paga o prêmio para garantir uma obrigação perante um credor, que figura como segurado.
Isso significa que quem adquire o serviço nem sempre é quem recebe a proteção securitária.
Pelas regras gerais do novo sistema, o crédito de IBS e CBS está relacionado às operações em que o contribuinte é adquirente. Para seguros e resseguros, porém, a legislação estabelece também a condição de que esse contribuinte seja segurado.
Essa combinação pode gerar situações que exigirão análise jurídica e regulamentar de acordo com o produto e a estrutura da operação.
Do ponto de vista tecnológico, entretanto, uma conclusão já pode ser antecipada: os sistemas precisarão saber exatamente qual papel cada participante exerce.
Uma informação que antes podia permanecer restrita ao contexto comercial ou contratual passa a produzir consequências tributárias.
E, portanto, precisa estar estruturada, integrada e rastreável.
Quando a regra tributária vira requisito de dados
Conhecer apenas o valor do prêmio e o CNPJ responsável pelo pagamento não será suficiente.
A seguradora precisará identificar contratante, adquirente, pagador, estipulante, tomador, segurado e beneficiário, além de relacionar esses participantes aos eventos que formam receitas, deduções, créditos e obrigações acessórias.
Também será necessário saber qual era a condição tributária de cada participante na data relevante, qual parcela de determinado valor pertence a cada contrato ou participante e qual indenização está vinculada a determinada apólice e ocorrência.
Mais importante ainda: será necessário saber de onde veio cada informação.
Qual sistema é a fonte oficial do dado? Quando ele foi alterado? Qual regra foi aplicada? Existe histórico suficiente para comprovar o tratamento adotado?
Sem essa rastreabilidade, uma empresa pode chegar a uma situação especialmente perigosa: automatizar perfeitamente um cálculo construído sobre uma premissa cadastral incorreta.
O problema, portanto, deixa de ser exclusivamente tributário.
Ele passa a envolver arquitetura, integração, qualidade de dados e governança.
A DeRE não começa no fechamento
A Declaração de Regimes Específicos reforça essa necessidade de individualização e rastreabilidade das informações.
No caso das seguradoras e resseguradoras, a obrigação passa a demandar informações que conectam participantes, operações e valores. Em apólices coletivas, por exemplo, a individualização pode depender também dos dados fornecidos pelo estipulante.
Isso significa que a conformidade tributária da seguradora passa a depender não apenas de seus próprios sistemas, mas também da qualidade e da governança das informações recebidas de terceiros.
Por isso, tratar a DeRE simplesmente como mais um arquivo a ser produzido no fechamento pode ser um erro.
O dado precisa nascer preparado para chegar à declaração.
Ele deve ser capturado, validado e preservado ao longo da contratação, faturamento, recebimento, endosso, cancelamento e sinistro.
Em outras palavras: a DeRE não começa no fechamento. Ela começa na origem da operação.
O cronograma torna essa discussão ainda mais relevante.
A partir de 1º de outubro de 2026, o ambiente da DeRE passa a recepcionar os eventos de tabela D-1001, com as Informações do Contribuinte, e D-1011, referente ao Plano Geral de Contas Comentado (PGCC).
Esses eventos precisam estar processados antes dos eventos periódicos. A primeira escrituração mensal, referente à competência de outubro de 2026, deverá ser entregue até 15 de novembro.
Quando os dados não são mantidos adequadamente na origem, o fechamento acaba tentando reconstruir relações e históricos por meio de planilhas e controles paralelos.
E é justamente esse tipo de processo que tende a aumentar retrabalho, divergências e risco operacional.
O outro lado da Reforma: os créditos sobre as aquisições
Se de um lado estão as operações de seguro, do outro estão milhares de aquisições de bens e serviços realizadas pela seguradora.
E essa segunda frente pode ser tão complexa quanto a primeira.
Notas de fornecedores podem estar distribuídas entre empresas, filiais, centros de custo, contratos, plataformas de recebimento, pedidos de compra, lançamentos diretos no ERP e centros de serviços compartilhados.
No novo ambiente, não bastará perguntar quanto de crédito apareceu na apuração.
Será necessário entender quais documentos formaram aquele valor, quais regras foram aplicadas e como cada item se relaciona com o fornecedor, a contabilização, o pagamento e sua respectiva evidência fiscal.
Cancelamentos, devoluções, ajustes e elegibilidade dos créditos também precisarão fazer parte dessa cadeia.
A apuração assistida pode automatizar parte da consolidação.
Mas ela não substitui a governança.
Parametrizar IBS e CBS no SAP é apenas uma parte do projeto
Esse ponto se torna especialmente importante nas seguradoras que operam ambientes tecnológicos complexos.
Em muitas organizações, o core de seguros conhece a apólice e seus participantes. O SAP FS-CD concentra informações relacionadas à cobrança e aos pagamentos. Os sistemas de sinistros conhecem as indenizações. SAP FI e MM concentram contabilizações, compras e pagamentos. E outras soluções processam documentos fiscais.
Cada sistema enxerga uma parte da mesma história.
O desafio da Reforma Tributária é fazer com que essas partes consigam formar uma visão consistente da operação.
Dependendo da arquitetura adotada, tecnologias como SAP Business Technology Platform (SAP BTP) e SAP Integration Suite podem apoiar a conexão entre ambientes SAP, sistemas de seguros e plataformas fiscais.
Uma camada estruturada de integração, dados e conciliação também pode ajudar a preservar histórico, granularidade e trilha de auditoria sem transferir responsabilidades indevidamente entre os sistemas.
Na prática, duas grandes cadeias precisarão convergir no fechamento.
De um lado:
Apólice → prêmio → participante → indenização → deduções → DeRE.
Do outro:
Documento fiscal → classificação → pagamento ou extinção → crédito → apuração assistida.
Entre elas está a conciliação entre core de seguros, FS-CD, FI/MM, documentos fiscais e informações dos ambientes oficiais.
O que as seguradoras deveriam avaliar agora?
Antes de começar pela ferramenta ou simplesmente criar novas condições de imposto, existe uma etapa anterior: entender como a operação será explicada de ponta a ponta.
Quais eventos produzem efeitos tributários?
Quem exerce cada papel em uma apólice?
Qual sistema é responsável por cada informação?
Como relacionar apólice, parcela, documento fiscal, contabilização, pagamento e sinistro?
E, principalmente, como explicar diferenças entre valores emitidos, recebidos, contabilizados, tributados, creditados e declarados?
Começar apenas pela parametrização pode acelerar uma etapa do projeto.
Mas também pode consolidar uma arquitetura incapaz de explicar a própria apuração.
O cálculo poderá ser assistido. A explicação continuará sendo da empresa.
A Reforma Tributária amplia significativamente o volume de informações disponíveis para a administração tributária e cria mecanismos capazes de tornar parte da apuração mais automatizada.
Isso não elimina, porém, a responsabilidade das seguradoras.
Continuará sendo necessário validar classificações, tratar exceções, reconciliar divergências e sustentar os valores perante as áreas Fiscal e Contábil, auditorias e órgãos de fiscalização.
Por isso, o projeto não deveria ser enxergado apenas como geração da DeRE, captura de documentos fiscais ou criação de novos códigos de imposto no SAP.
Ele exige uma visão integrada das receitas e deduções do regime específico, dos créditos sobre aquisições e, principalmente, dos dados que conectam cada valor à operação que o originou.
Configurar IBS e CBS é parte da solução. O verdadeiro desafio é garantir que cada valor possa ser relacionado à operação, ao participante, ao documento e à evidência correspondente.
Na sua seguradora, os dados já estão conectados da apólice à DeRE e das notas de fornecedores à apuração assistida?
Ou o fechamento ainda depende de planilhas e reconstruções manuais?
*Marcos Silva é consultor funcional SAP na Convista, especialista em Reforma Tributária para seguradoras, com atuação em FS-CD, FI/MM, DeRE e integração fiscal, contábil e tecnológica.
